一、政策背景:农业保险升级的时代需求
近年来,我国不断推进农业保险从“保成本”向“保收入”的升级试点。传统的农业保险多保障产量损失或投入成本,难以覆盖价格波动风险。农户即使获得理赔,收入仍可能因价格下跌受到冲击。这使得“收入保险”逐步成为政策关注焦点——通过同时保障产量和价格,确保农民种粮收入稳定。
特别是2018年以来,财政部等部门在主产粮大县启动了三大主粮完全成本保险和种植收入保险试点,并逐年扩面。到2024年中央一号文件明确要求在全国范围内全面实施这两项保险,标志着收入保险正从零星探索走向制度化、规模化。政府高层强调,要将收入保障机制作为夯实粮食安全的重要举措,为种粮农民构建更完善的风险保障体系。
二、国际经验借鉴:政府支持+市场机制
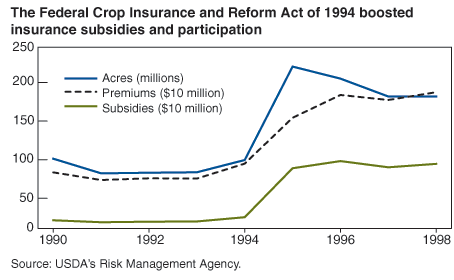
国际经验表明,收入保险的成功离不开政府支持和市场机制。美国联邦作物保险计划(FCIP)通过立法建立了统一的条款和费率体系,政府提供高额保费补贴与再保险支持,私人保险公司据此开展大规模的收入险业务,并以期货市场价格作为理赔基准。这一公私合作模式有效保障了农民收入稳定。日本也在2019年全国推行农场收入保险,由政府提供补贴和再保险,通过农协组织实施,为农户提供制度化的收入保障。
三、国内转型进展:从价格险到收入险的探索
随着政策引导和市场需求的增长,国内各大保险公司近年纷纷探索将农险保障从单一价格风险拓展为“产量+价格”双风险保障的收入保险。早期的价格险主要通过“保险+期货”等模式为农产品设定价格底线,价格下跌即予赔付,但未覆盖减产风险,农民在歉收年份收入仍可能受损。于是行业开始尝试在价格险基础上叠加产量保障,逐步转型出“收入险”新品种。例如,一些试点按照农户历史平均产量乘以市场参考价计算“目标收入”,若实际收入低于目标则由保险赔偿差额,实现了减产、跌价双重风险的兜底。相较早期按固定产量或政策指导价测算收入,如今更强调采用农户真实历史产量和市场化价格,提高保障的精准性和可信度。
在价格确定上,业内已探索出多层次的市场化“价源”体系:有活跃期货的作物采用期货指定期间均价作为保险价格基准;无期货的则优先参考龙头企业订单价,辅以区域批发市场价格指数等公开数据。这一机制通常在产品条款中明确规定,确保价格确定透明客观。实践证明,以最低收购价等行政定价为依据易造成赔付扭曲和需求异化,因此转向市场化、可追溯的价格来源至关重要。
在产量核定方面,为降低成本并抑制道德风险,不少产品采用县域平均单产等区域产量指数作为理赔依据,省去逐户查勘。与此同时,越来越多公司引入遥感卫星、无人机等科技手段监测作物长势,并结合地面抽样估产,实现了客观高效的大范围产量核定。
经过近几年的探索,我国收入保险总体呈现条款设计标准化、定价模型数据化、理赔手段科技化、风险分担机制健全化的趋势(政府、直保、再保、期货市场多方共担)。在政策支持下,三大主粮完全成本险和种植收入险已在主要产区全面推开,其他特色农产品的收入险也在积极试点中。收入保险正从零星探索走向制度化、规模化,为农业风险保障拓展了新的空间。
四、定价逻辑与操作难点
收入保险的定价比传统农险更复杂,需要同时考虑产量和价格两方面风险及其相关性。由于产量和价格往往呈反向变动(不考虑相关性可能导致风险估计偏差),精算人员通常构建产量-价格联合分布模型来刻画“减产—涨价”等关系,并通过随机模拟推算赔付分布以厘定合理费率。然而这一切有赖于充足可靠的数据支撑,目前我国许多地区的历史产量和价格数据仍较匮乏,增加了精算定价的难度。
在业务操作上,收入险还面临农户产量数据获取难、巨灾年份赔付骤增以及保障过高可能引发道德风险等挑战。对此,需要政府部门的数据支持和遥感技术辅助,充足的资本金与再保险安排做后盾,并通过控制保障上限等手段防范逆向激励。
五、再保险的角色与人保再保的探索
再保险公司在收入保险中发挥着双重作用:一方面分担巨灾赔付,缓冲直保经营波动;另一方面输出风险数据、精算模型等技术支持,协助产品设计和定价。美国FCIP通过政府再保险(SRA)与商业再保险并举,有效平滑了承保风险。
作为国内领先的再保险机构,人保再保积极研究各地收入险试点,为直保公司提供风险保障和技术支撑。通过价格条款标准化、产量测定精准化、风险转移组合化的“三步走”开展探索,协助行业完善收入险条款和风控体系;并与人保集团财险主业联合研发精算模型,提高定价精度和理赔效率,为农业保险提供更全面的风险管理方案。
六、制度化、市场化路径:关键突破点
标准化产品与数据科技支撑:制定统一规范的收入保险条款,将期货价格、订单合同价等市场化价源和农户历史产量数据纳入保障机制。同时建设农业保险大数据平台并应用遥感等科技手段,提升定价和理赔的精准性和效率。
健全风险分散与再保险机制:完善农业再保险体系,建立政府与商业再保协同的巨灾风险分担机制(借鉴SRA模式)。鼓励保险公司运用期货期权对冲价格风险,开发巨灾债券等工具,将极端灾害风险转移至资本市场,提高抗风险能力。
政策扶持与市场协同:持续实施保费补贴等扶持政策,提升农民投保积极性,实现高保障产品“愿保尽保”。同时加强保险、期货、农业、科技等多方协同,构建良性的农业风险管理生态。政策引导与市场化相结合,将加快走出符合中国国情的收入保险之路。
诚挚欢迎读者朋友对文章内容提出批评指正,也非常期待了解客户伙伴在收入保险领域的最新规划和实践方式,期待与您深入交流。联系方式:
合约一部 jiwenbo@picc.com.cn 010-69008834
合约二部 yangxiaowen02@picc.com.cn 010-69008849


